Diensten / Hypotheek bij scheiding in Maastricht
Je hypotheek bij een scheiding regelen in Maastricht?
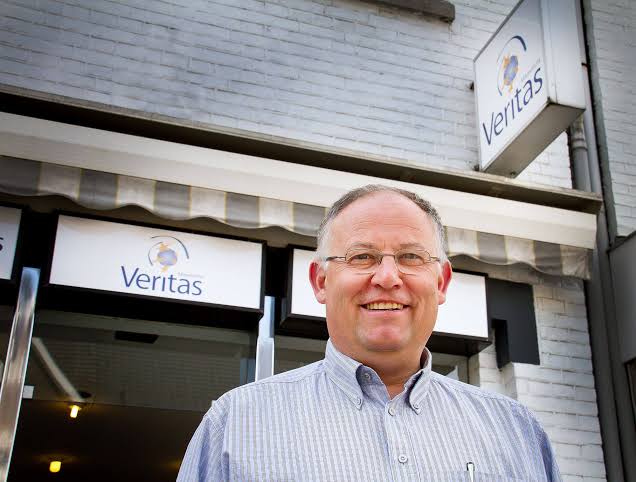
Jullie gaan uit elkaar en je wilt weten wat er met het huis en je hypotheek bij de scheiding gebeurt. Ik ben Hans Boer, hypotheekadviseur in Maastricht, en ik help jullie rustig en zorgvuldig met de woning, de hypotheek en het uitkopen van je ex-partner.
★★★★★ 5,0 op Google · 30+ jaar ervaring · 3250+ hypotheken
Wat gebeurt er met je hypotheek bij een scheiding in Maastricht?
Hebben jullie samen een hypotheek, dan zijn jullie allebei aansprakelijk voor de hele schuld. Dat blijft zo totdat de geldverstrekker een van jullie ontslaat uit de hoofdelijke aansprakelijkheid.
Er zijn grofweg drie opties: een van jullie neemt het huis over en koopt de ander uit, jullie verkopen het huis, of jullie houden het huis tijdelijk samen aan.
Wil je het huis overnemen, dan moet je de hypotheek op je eigen inkomen kunnen dragen. Ik reken uit of dat lukt en wat je nodig hebt om je ex-partner uit te kopen.
Mijn situatie vertrouwelijk besprekenIn het kort
Aansprakelijk: allebei, voor de hele hypotheek
Opties: overnemen, verkopen of aanhouden
Uitkopen: op basis van de getaxeerde waarde
Ontslag aansprakelijkheid: via de geldverstrekker
Eerste gesprek: gratis en vertrouwelijk
Afspraak: op kantoor, bij je thuis of online
Waar je op let met je hypotheek bij een scheiding in Maastricht
Wordt je ex ontslagen uit de hypotheek?
Neemt een van jullie het huis over, dan moet de ander ontslagen worden uit de aansprakelijkheid voor de hypotheek. De geldverstrekker beoordeelt of de blijvende partner de lasten alleen kan dragen.
Hoe werkt uitkopen?
Bij uitkopen krijgt de vertrekkende partner zijn of haar deel van de overwaarde. De nieuwe hypotheek moet hoog genoeg zijn om dat te betalen, en passen bij één inkomen.
Kun je de huidige rente houden?
Soms kan de partner die blijft de bestaande hypotheek met de huidige rente (deels) overnemen. Bij een lage rente kan dat gunstig zijn. Soms is oversluiten juist slimmer.
Wat doen alimentatie en NHG?
Partneralimentatie telt mee bij je leenruimte, als ontvanger én als betaler. Heb je NHG, dan zijn er bij een scheiding soms extra mogelijkheden.
Tip van Hans
“Neem geen overhaaste beslissingen over het huis. Laat eerst goed uitrekenen wat de opties betekenen, voor jullie allebei.”
Stap voor stap je hypotheek bij een scheiding regelen in Maastricht
Een rustig gesprek is de eerste stap. Je hoeft nog niets te beslissen; je krijgt eerst overzicht.
Plan een vertrouwelijk gesprekWe maken kennis
In een rustig gesprek bespreken we je situatie, alleen of samen met je ex-partner.
Mogelijkheden op een rij
Ik zet de opties op een rij: overnemen, verkopen of aanhouden, met de gevolgen voor jullie allebei.
Advies en aanvraag
Kies je voor overnemen, dan regel ik de nieuwe hypotheek en het ontslag uit de aansprakelijkheid.
Taxatie en offerte
Een taxatie bepaalt de waarde van het huis en daarmee het bedrag van de uitkoop.
Alles is vastgelegd
Bij de notaris wordt alles vastgelegd. Ook daarna blijf ik je aanspreekpunt.
Hypotheek bij een scheiding in Maastricht: één zorg minder
Een scheiding brengt veel emoties en vragen met zich mee. Wat gebeurt er met het huis? Kan een van jullie blijven wonen? En wat als de hypotheek op twee inkomens is gebaseerd?
Ik neem de tijd om alles helder uit te leggen, zonder vakjargon. Samen met jou, en als het kan met jullie allebei, kijk ik naar de mogelijkheden.
Zo maak je weloverwogen keuzes en weet je waar je aan toe bent. Ik werk daarbij graag samen met jullie mediator of advocaat.
Lees meer over mij★★★★★
“In een emotionele periode was Hans een rustpunt. Hij legde alles helder uit en zorgde dat ik met de kinderen in ons huis kon blijven wonen.”
Saskia, Maastricht-Oost
Voorbeeldtekst voor het concept. Wordt vervangen door een echt klantverhaal.
Vragen over je hypotheek bij een scheiding in Maastricht
Staat jouw vraag er niet bij? Bel of app me gerust: 06 38 97 12 34.
Ook interessant:
Na de scheiding een nieuw huis kopen
Je financiële situatie opnieuw op een rij
Je hypotheek oversluiten
Kan ik na de scheiding in ons huis blijven wonen?
Dat kan als je de hypotheek op je eigen inkomen kunt dragen en je ex-partner kunt uitkopen. Ik reken voor je uit of dat haalbaar is.
Wat is ontslag uit hoofdelijke aansprakelijkheid?
Hiermee wordt de vertrekkende partner niet meer aansprakelijk gehouden voor de hypotheek. De geldverstrekker moet hiermee instemmen.
Hoe bereken je de uitkoopsom?
Meestal op basis van de getaxeerde waarde van het huis min de hypotheek. Het verschil wordt verdeeld volgens jullie afspraken of het huwelijksgoederenregime.
Telt alimentatie mee voor mijn hypotheek?
Ja. Ontvangen partneralimentatie kan meetellen als inkomen, en betaalde alimentatie verlaagt je leenruimte. Ik houd hier rekening mee.
Wat als we het huis met verlies verkopen?
Dan blijft er een restschuld over die jullie samen moeten aflossen. Met NHG zijn er soms mogelijkheden. Ik bespreek de opties met je.
Moeten we allebei bij het gesprek zijn?
Dat hoeft niet, maar het kan wel helpen. Ik werk ook graag samen met jullie mediator of advocaat.
Wat als ik na de scheiding een nieuw huis wil kopen?
Dan kijk ik met je wat je op je eigen inkomen kunt lenen en of je je deel van de overwaarde kunt inbrengen. Lees meer over een ander huis kopen.
Wat gebeurt er met ons pensioen?
Bij een scheiding verandert er vaak meer dan alleen de hypotheek, bijvoorbeeld de verdeling van jullie pensioen. Daar kijk ik graag mee naar in mijn financieel advies.
Hoe lang duurt het om de hypotheek te regelen?
Dat verschilt, maar reken op enkele weken tot een paar maanden. Het hangt af van de taxatie, de geldverstrekker en de afspraken in jullie convenant. Ik zorg dat je weet wat je wanneer kunt verwachten.
Kunnen we het huis tijdelijk samen aanhouden?
Dat kan, bijvoorbeeld tot de kinderen groter zijn of tot het huis verkocht is. Jullie blijven dan wel allebei aansprakelijk voor de hele hypotheek. Leg daarom goede afspraken vast, bijvoorbeeld in jullie convenant.
Hans Boer
Je vaste aanspreekpunt
Even rustig praten over jullie situatie?
Plan een gratis en vertrouwelijk gesprek. Samen kijken we wat de mogelijkheden zijn. Liever meteen bellen? 06 38 97 12 34