Diensten / Ander huis kopen
Een ander huis kopen in Maastricht?
Je huidige huis past niet meer bij je en je wilt een ander huis kopen in Maastricht. Wat levert je overwaarde op, kun je je rente meenemen en hoe voorkom je dubbele lasten? Ik ben Hans Boer en ik zet het voor je op een rij.
★★★★★ 5,0 op Google · 30+ jaar ervaring · 3250+ hypotheken
Wat komt er kijken bij een ander huis kopen?
Als doorstromer heb je vaak overwaarde: je huis is meer waard dan je hypotheek. Die overwaarde kun je gebruiken als eigen geld voor je volgende woning. Is je oude huis nog niet verkocht, dan kun je de overwaarde tijdelijk lenen met een overbruggingskrediet.
Veel hypotheken hebben een meeneemregeling. Daarmee neem je je huidige rente mee naar je nieuwe huis. Bij een lage rente kan dat flink schelen in je maandlasten.
Ik reken beide scenario's voor je door: eerst kopen of eerst verkopen, en met of zonder meeneemregeling.
Ontdek wat je volgende huis mag kostenIn het kort
Overwaarde: in te zetten als eigen geld
Overbrugging: tijdelijk lenen tot je huis verkocht is
Meeneemregeling: huidige rente vaak mee te nemen
Dubbele lasten: vooraf doorrekenen
Eerste gesprek: gratis en vrijblijvend
Afspraak: op kantoor, bij je thuis of online
Waar je als doorstromer op let
Wat levert je overwaarde op?
De verkoopprijs van je huis min je hypotheek en verkoopkosten. Die breng je in bij je nieuwe huis, zodat je minder hoeft te lenen. De bijleenregeling bepaalt welk deel van je nieuwe hypotheek aftrekbaar is.
Wat als je oude huis nog niet verkocht is?
Koop je eerst en verkoop je later? Dan leen je de overwaarde tijdelijk. Je betaalt daarover alleen rente, meestal maximaal twee jaar. Zodra je oude huis verkocht is, los je de overbrugging af.
Kun je je lage rente meenemen?
Bij veel geldverstrekkers neem je je hypotheek, en daarmee je rente, mee naar je nieuwe huis. Is je huidige rente laag, dan kan dat veel schelen. Ik check de voorwaarden van jouw hypotheek.
Hoe voorkom je dubbele lasten?
Heb je even twee huizen, dan betaal je tijdelijk dubbele woonlasten. Ik reken vooraf uit of dat past en hoe je het risico klein houdt met een goede planning.
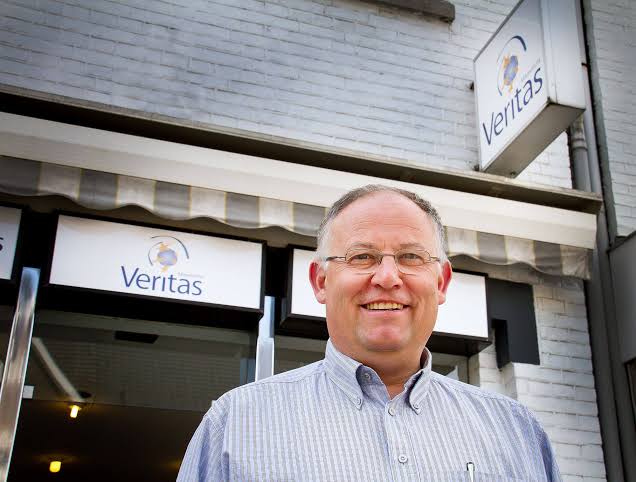
Tip van Hans
“Laat de waarde van je huidige huis inschatten vóór je gaat bieden. Dan weet je wat je overwaarde ongeveer is en kun je met vertrouwen bieden op je volgende huis.”
Zo regelen we samen je verhuizing
Kom het liefst langs voordat je gaat bieden op een nieuw huis. Dan weet je precies wat je kunt besteden en hoe je koop en verkoop op elkaar afstemt.
Plan een gratis kennismakingWe maken kennis
In een gratis gesprek kijken we naar je huidige hypotheek, je wensen en wat je huis ongeveer waard is.
Je mogelijkheden op een rij
Ik reken uit wat je kunt lenen, wat je overwaarde oplevert en of je je rente kunt meenemen. Ook bekijken we: eerst kopen of eerst verkopen?
Advies en aanvraag
Ik vergelijk de voorwaarden van meerdere geldverstrekkers en regel de aanvraag, als het nodig is met een overbruggingskrediet.
Taxatie en offerte
Na de taxatie van je nieuwe huis ontvang je de definitieve offerte. We lopen de voorwaarden samen door voordat je tekent.
Sleutels, en daarna
Bij de notaris rond je de koop af. Ook daarna blijf ik je aanspreekpunt, bijvoorbeeld als je oude huis verkocht wordt.
Verhuizen zonder slapeloze nachten
Doorstromen is spannender dan veel mensen denken. Je koopt en verkoopt tegelijk, en de volgorde maakt veel uit. Wat als je nieuwe huis eerder klaar is dan je oude verkocht?
Daarom kijk ik niet alleen naar je nieuwe hypotheek, maar naar het hele plaatje: je overwaarde, je huidige rentevaste periode en de timing van koop en verkoop.
Zo weet je vooraf wat je maximaal kunt bieden, wat je maandlasten worden en hoe je een overbrugging regelt als dat nodig is.
Lees meer over mij★★★★★
“We hadden al een nieuw huis gevonden, maar ons oude huis was nog niet verkocht. Hans regelde de overbrugging en hield alles strak in de gaten. Geen moment stress gehad.”
Mark en Ilse, van Heer naar Amby
Voorbeeldtekst voor het concept. Wordt vervangen door een echt klantverhaal.
Vragen over een ander huis kopen
Staat jouw vraag er niet bij? Bel of app me gerust: 06 38 97 12 34.
Ook interessant:
Overwaarde benutten
Je nieuwe huis verduurzamen
Hypotheek oversluiten
Kan ik mijn huidige hypotheekrente meenemen?
Vaak wel. Veel hypotheken hebben een meeneemregeling waarmee je je rente meeneemt naar je nieuwe huis. Leen je meer, dan krijg je voor het extra deel de actuele rente. Ik check de voorwaarden van jouw hypotheek.
Wat is een overbruggingskrediet?
Een tijdelijke lening voor de overwaarde van je huidige huis, zolang dat nog niet verkocht is. Je betaalt alleen rente en lost de lening af zodra je huis verkocht is.
Moet ik eerst kopen of eerst verkopen?
Dat hangt af van de woningmarkt, je financiële buffer en hoe zeker je bent van de verkoop. Eerst verkopen geeft zekerheid over je budget, eerst kopen voorkomt dat je tijdelijk moet huren. Ik reken beide scenario's met je door.
Wat is de bijleenregeling?
De bijleenregeling bepaalt dat je over het deel van je nieuwe hypotheek dat je met je overwaarde had kunnen betalen, geen hypotheekrenteaftrek krijgt. Ik houd hier rekening mee in mijn advies.
Wat als mijn huis minder oplevert dan verwacht?
Dan heb je minder eigen geld voor je nieuwe huis. Daarom rekenen we vooraf met een voorzichtige verkoopprijs en houden we een buffer aan.
Hoeveel kan ik lenen voor mijn volgende huis?
Dat hangt af van je inkomen, je vaste lasten, de rente, het energielabel en je overwaarde. In het gratis kennismakingsgesprek reken ik het voor je uit.
Kan ik mijn overwaarde ook gebruiken om te verbouwen?
Ja. Je kunt een deel van je overwaarde inzetten voor een verbouwing van je nieuwe huis, zolang de totale hypotheek binnen je leenruimte past. Ik reken met je uit wat er mogelijk is.
Heb ik een taxatie van mijn huidige huis nodig?
Voor een overbruggingskrediet vraagt de geldverstrekker meestal een taxatierapport of een getekend koopcontract van je huidige huis. Zo staat vast hoeveel overwaarde er vrijkomt. Ik vertel je precies welke stukken nodig zijn.
Wanneer kan ik het beste langskomen?
Het liefst voordat je gaat bieden op een nieuw huis. Dan weet je wat je kunt besteden, of een overbrugging nodig is en hoe je koop en verkoop op elkaar afstemt. Het eerste gesprek is gratis.
Ik ga kleiner wonen. Wat gebeurt er met mijn overwaarde?
Ga je kleiner of goedkoper wonen, dan kan er na aflossing van je oude hypotheek geld overblijven. Ik bekijk met je of je dat inzet voor een lagere hypotheek of als buffer, en wat de bijleenregeling daarbij betekent.
Hans Boer
Je vaste aanspreekpunt
Benieuwd wat je volgende huis mag kosten?
Een kop koffie en een eerlijke berekening: wat je overwaarde oplevert, wat je kunt lenen en wat je maandlasten worden. Gratis en zonder verplichtingen. Liever meteen bellen? 06 38 97 12 34