Diensten / Hypotheek als zzp'er in Maastricht
Een hypotheek als zzp'er of ondernemer in Maastricht?
Als zzp'er of ondernemer een hypotheek afsluiten voelt vaak lastiger dan het is. Ik ben Hans Boer, hypotheekadviseur in Maastricht, en ik weet hoe geldverstrekkers naar je jaarcijfers kijken en wat er wél mogelijk is.
★★★★★ 5,0 op Google · 30+ jaar ervaring · 3250+ hypotheken
Hoe werkt een hypotheek als zzp'er of ondernemer in Maastricht?
Geldverstrekkers kijken bij ondernemers meestal naar het gemiddelde inkomen over de afgelopen drie jaar. Is je laatste jaar lager, dan rekenen ze vaak met dat jaar.
Je onderbouwt je inkomen met jaarcijfers, aangiftes of een inkomensverklaring van een erkende rekenexpert. Bij een dga kijken geldverstrekkers ook naar de winst en het vermogen in de bv.
Ik weet welke geldverstrekkers goed passen bij ondernemers en bereid je aanvraag zo sterk mogelijk voor.
Mijn cijfers bespreken met HansIn het kort
Inkomen: meestal gemiddelde van 3 jaar
Onderbouwing: jaarcijfers of inkomensverklaring
Kort ondernemer: soms al na 1 jaar mogelijk
Dga: ook winst en vermogen in de bv
Eerste gesprek: gratis en vrijblijvend
Afspraak: op kantoor, bij je thuis of online
Wat je moet weten over een hypotheek als zzp'er in Maastricht
Wat is een inkomensverklaring?
Een erkende rekenexpert stelt op basis van je cijfers vast welk inkomen je verantwoord kunt gebruiken. Veel geldverstrekkers accepteren deze verklaring als onderbouwing.
Onderneem je nog maar kort?
Onderneem je nog geen drie jaar? Bij sommige geldverstrekkers kan het al met één of twee jaar cijfers en een goede prognose.
Ben je dga?
Als dga kijken geldverstrekkers naar je salaris, maar soms ook naar de winst en het vermogen in je bv. Dat kan je leenruimte vergroten.
Wat als je inkomen daalt?
Als ondernemer heb je geen vangnet van een werkgever. Daarom reken ik ook door wat er met je maandlasten gebeurt als je inkomen tijdelijk daalt, en houden we een gezonde buffer aan.
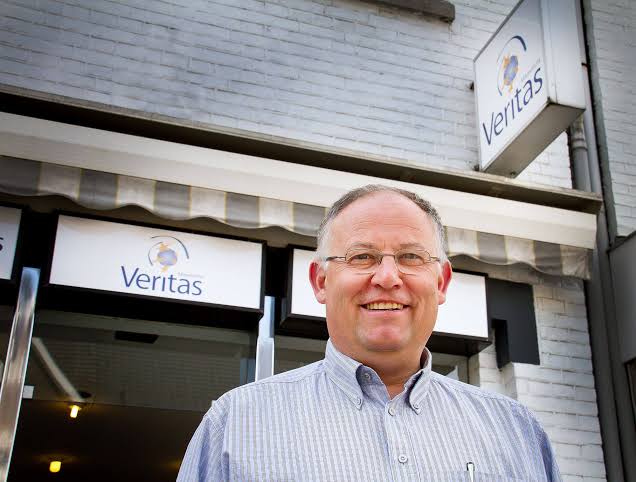
Tip van Hans
“Zorg dat je jaarcijfers op tijd klaar zijn en bespreek met je boekhouder hoe je winst eruitziet. Een paar maanden voorbereiding kan veel leenruimte schelen.”
Zo regelen we je hypotheek als zzp'er in Maastricht
Neem je jaarcijfers mee naar het eerste gesprek. Dan krijg je meteen een eerlijke inschatting van wat je kunt lenen.
Plan een gratis kennismakingWe maken kennis
We bespreken je onderneming, je plannen en je cijfers.
Inkomen onderbouwen
Ik bekijk welke stukken nodig zijn en of een inkomensverklaring slim is.
Advies en aanvraag
Ik kies geldverstrekkers die passen bij jouw situatie en dien een sterke aanvraag in.
Taxatie en offerte
Na de taxatie ontvang je de offerte. We lopen de voorwaarden samen door.
Je krijgt de sleutel
Bij de notaris rond je alles af. Ook daarna blijf ik je aanspreekpunt.
Hypotheek als zzp'er in Maastricht: ondernemen is geen belemmering
Veel ondernemers denken dat een hypotheek voor hen lastig is. Dat valt vaak mee, als je weet hoe geldverstrekkers je inkomen beoordelen.
Ik kijk samen met je naar je jaarcijfers, je prognose en de manier waarop je je inkomen het beste onderbouwt.
Zo weet je vooraf wat je kunt lenen. En omdat je als zzp'er zelf je pensioen regelt, kijk ik ook verder dan alleen je hypotheek, met financieel advies dat bij ondernemers past.
Lees meer over mij★★★★★
“Als zzp'er was ik al twee keer afgewezen bij de bank. Hans wist precies welke geldverstrekker naar mijn cijfers wilde kijken. Binnen een paar weken was het rond.”
Kevin, zelfstandig installateur, Sittard
Voorbeeldtekst voor het concept. Wordt vervangen door een echt klantverhaal.
Vragen over een hypotheek als zzp'er in Maastricht
Staat jouw vraag er niet bij? Bel of app me gerust: 06 38 97 12 34.
Ook interessant:
Als zzp'er je eerste huis kopen
Hypotheek oversluiten
Financieel advies voor ondernemers
Kan ik als zzp'er een hypotheek krijgen?
Ja, in de meeste gevallen wel. Geldverstrekkers kijken naar je inkomen over de afgelopen jaren. Ik weet welke geldverstrekkers goed passen bij ondernemers.
Hoeveel jaar moet ik ondernemen?
Vaak vragen geldverstrekkers drie jaar cijfers, maar soms is het al mogelijk met één of twee jaar en een goede prognose.
Wat is een inkomensverklaring ondernemer?
Een verklaring van een erkende rekenexpert die vaststelt welk inkomen je verantwoord kunt gebruiken voor je hypotheek. Het versnelt vaak de aanvraag.
Hoe wordt mijn inkomen berekend als dga?
Geldverstrekkers kijken naar je salaris uit de bv en soms ook naar de winst en het vermogen in de bv. Daarvoor zijn jaarrekeningen nodig.
Wat als mijn laatste jaar minder goed was?
Dan rekenen geldverstrekkers vaak met dat lagere jaar. Een goede toelichting en prognose kunnen helpen. Ik kijk wat er mogelijk is.
Welke stukken heb ik nodig?
Meestal jaarcijfers en aangiftes inkomstenbelasting van de afgelopen jaren, een uittreksel van de KvK en eventueel een prognose. Ik geef je vooraf een duidelijke lijst.
Kan ik als ondernemer mijn hypotheek oversluiten?
Ja. Ook bij oversluiten toetst de geldverstrekker je inkomen opnieuw, op basis van je recente jaarcijfers. Ik kijk of het voor jou iets oplevert. Lees meer over hypotheek oversluiten.
Telt het inkomen van mijn partner in loondienst mee?
Ja. Heeft je partner een vast inkomen, dan telt dat gewoon mee. Dat kan de aanvraag een stuk makkelijker maken. Ik reken met jullie gezamenlijke inkomen.
Moet mijn boekhouder de jaarcijfers opstellen?
Dat is niet altijd verplicht, maar wel verstandig. Geldverstrekkers en rekenexperts willen duidelijke jaarcijfers en aangiftes zien. Hoe beter je cijfers op orde zijn, hoe sneller je aanvraag gaat.
Kan ik een hypotheek krijgen met een wisselend inkomen?
Ja. Geldverstrekkers kijken naar je gemiddelde inkomen over meerdere jaren, zodat goede en mindere jaren tegen elkaar wegvallen. Ik zorg dat je cijfers zo worden gepresenteerd dat de geldverstrekker het hele plaatje ziet.
Hans Boer
Je vaste aanspreekpunt
Benieuwd wat je als ondernemer kunt lenen?
Plan een gratis kennismaking en neem je jaarcijfers mee. Je krijgt een eerlijke inschatting. Liever meteen bellen? 06 38 97 12 34